
Постановление Правительства Приморского края от 09.09.2026 N 651-пп "О внесении изменений в постановление Правительства Приморского края от 20 февраля 2021 года N 71-пп «Об утверждении Порядка определения объема и условий предоставления из краевого бюджета субсидий краевым государственным автономным учреждениям, в отношении которых функции и полномочия учредителя осуществляет министерство физической культуры и спорта Приморского края, на иные цели, не связанные с финансовым обеспечением выполнения государственного задания»"
ПРАВИТЕЛЬСТВО ПРИМОРСКОГО КРАЯ
ПОСТАНОВЛЕНИЕ
09.09.2026 г. Владивосток N 651-пп
О внесении изменений в постановление Правительства Приморского края от 20 февраля 2021 года N 71-пп «Об утверждении Порядка определения объема и условий предоставления из краевого бюджета субсидий краевым государственным автономным учреждениям, в отношении которых функции и полномочия учредителя осуществляет министерство физической культуры и спорта Приморского края, на иные цели, не связанные с финансовым обеспечением выполнения государственного задания»
На основании Устава Приморского края Правительство Приморского края
постановляет:
1. Внести в Порядок определения объема и условий предоставления из краевого бюджета субсидий краевым государственным автономным учреждениям, в отношении которых функции и полномочия учредителя осуществляет министерство физической культуры и спорта Приморского края, на иные цели, не связанные с финансовым обеспечением выполнения государственного задания, утвержденный постановлением Правительства Приморского края от 20 февраля 2021 года N 71-пп «Об утверждении Порядка определения объема и условий предоставления из краевого бюджета субсидий краевым государственным автономным учреждениям, в отношении которых функции и полномочия учредителя осуществляет министерство физической культуры и спорта Приморского края, на иные цели, не связанные с финансовым обеспечением выполнения государственного задания» (в редакции постановлений Правительства Приморского края от 31 марта 2021 года N 196-пп, от 27 мая 2021 года N 326-пп, от 14 июля 2021 года N 441-пп, от 14 января 2022 года N 11-пп, от 19 апреля 2022 года N 252-пп, от 15 августа 2022 года N 552-пп, от 18 октября 2022 года N 709-пп, от 19 декабря 2022 года N 878-пп, от 25 января 2023 года N 28-пп, от 24 марта 2023 года N 195-пп, от 24 мая 2023 года N 338-пп, от 16 июня 2023 года N 408-пп, от 13 октября 2023 года N 705-пп, от 09 ноября 2023 года N 778-пп, от 05 февраля 2024 года N 70-пп, от 28 марта 2024 года N 188-пп, от 03 мая 2024 года N 290-пп, от 03 июня 2024 года N 381-пп, от 30 июля 2024 года N 544-пп, от 14 октября 2024 года N 703-пп, от 14 ноября 2024 года N 776-пп, от 13 декабря 2024 года N 864-пп, от 12 февраля 2025 года N 108-пп, от 28 марта 2025 года N 283-пп, от 23 июля 2025 года N 613-пп, от 09 октября 2025 года N 770-пп, от 11 декабря 2025 года N 928-пп, от 26 января 2026 года N 31-пп, от 05 мая 2026 года N 344-пп, от 03 июня 2026 года N 439-пп, от 22 июля 2026 года N 548-пп) (далее - Порядок), следующие изменения:
1.1. Дополнить пункт 1.5 Порядка подпунктом 1.5.26 следующего содержания:
«1.5.26. Уплата налогов, в качестве объекта налогообложения по которым признается недвижимое имущество, в том числе земельные участки, и особо ценное движимое имущество, закрепленное за краевыми учреждениями учредителем или приобретенное за счет средств субсидий, предоставленных из бюджетов бюджетной системы Российской Федерации.»;
1.2. В пункте 2.1 Порядка:
дополнить новым абзацем четырнадцатым следующего содержания:
«сведения об имуществе краевого учреждения, признаваемом объектом налогообложения, в случае если целью предоставления субсидии является уплата налогов.»;
считать абзац четырнадцатый абзацем пятнадцатым;
1.3. Изложить пункт 2.4 Порядка в следующей редакции:
«2.4. Для получения субсидии краевое учреждение на 1 число месяца, предшествующего месяцу, в котором планируется заключение соглашения о предоставлении субсидии, должно соответствовать следующим требованиям:
у краевого учреждения на едином налоговом счете отсутствует или не превышает размер, определенный пунктом 3 статьи 47 Налогового кодекса Российской Федерации, задолженность по уплате налогов, сборов и страховых взносов в бюджеты бюджетной системы Российской Федерации;
у краевого учреждения отсутствует просроченная задолженность по возврату в краевой бюджет субсидий, грантов в форме субсидий, бюджетных инвестиций, предоставленных в том числе в соответствии с иными нормативными правовыми актами, а также иная просроченная (неурегулированная) задолженность по денежным обязательствам перед Приморским краем.
Положения настоящего пункта не распространяются на субсидии, предоставляемые в целях проведения мероприятий по реорганизации или ликвидации краевого учреждения, предотвращению аварийной (чрезвычайной) ситуации, ликвидации последствий и осуществлению восстановительных работ в случае наступления аварийной (чрезвычайной) ситуации, погашению задолженности по судебным актам, вступившим в законную силу, исполнительным документам, а также в иных случаях, установленных федеральными законами, нормативными правовыми актами Правительства Российской Федерации, Правительства Приморского края.
Информация, предусмотренная абзацем вторым настоящего пункта, запрашивается органом-учредителем в порядке межведомственного информационного взаимодействия.»;
1.4. В пункте 2.5 Порядка:
заменить в абзаце первом слова «цель, указанную в подпункте 1.5.16» словами «цели, указанные в подпунктах 1.5.16, 1.5.26»;
дополнить абзацами следующего содержания:
«Размер субсидии на цель, указанную в подпункте 1.5.26 пункта 1.5 настоящего Порядка, определяется на основании сведений об имуществе краевого учреждения, признаваемом объектом налогообложения (не учитывается имущество, сданное краевым учреждением в аренду или переданное в безвозмездное пользование), и в соответствии с требованиями законодательства о налогах и сборах по формуле:
NУН= BНБ x DНС x (1-КПД), где:
NУН - размер субсидии;
BНБ - налоговая база;
DНС - действующая налоговая ставка (%);
КПД - коэффициент платной деятельности, применяется в случае, если краевое учреждение оказывает сверх установленного государственного задания государственные услуги (выполняет работы) для физических и юридических лиц с взиманием платы, а также осуществляет иную приносящую доход деятельность (далее - платная деятельность), и рассчитывается по формуле:
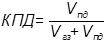 , где:
VПД - планируемый объем поступлений в виде доходов от платной деятельности с учетом информации об объемах оказываемых услуг (выполняемых работ) в отчетном финансовом году, о получении (прекращении действия) лицензий, иных разрешительных документов на осуществление указанной деятельности, об изменении размера платы (тарифов, цены) за оказываемую услугу (выполняемую работу), рассчитанный за вычетом налога на добавленную стоимость в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах операции по реализации услуг (работ) признаются объектами налогообложения в соответствующем финансовом году;
VГЗ - планируемый объем поступлений в виде субсидии на финансовое обеспечение выполнения государственного задания.
При расчете КПД не учитываются поступления в виде грантов, пожертвований, прочих безвозмездных поступлений от физических и юридических лиц, а также средства, поступающие в порядке возмещения расходов, понесенных в связи с эксплуатацией имущества учреждения, признаваемого объектом налогообложения, сданного в аренду или предоставленного в безвозмездное пользование, и в виде платы, взимаемой с потребителя в рамках установленного государственного задания.»;
1.5. Исключить абзац шестой пункта 4.4 Порядка;
1.6. Дополнить пункт 4.6 Порядка после слов «Российской Федерации» словами «(за исключением субсидий, предоставляемых на цели, указанные в подпункте 1.5.26 пункта 1.5 настоящего Порядка)»;
1.7. Дополнить приложение к Порядку пунктом 26 следующего содержания:
«
|
26. |
Расходы на уплату налогов, в качестве объекта налогообложения по которым признается недвижимое имущество, в том числе земельные участки, и особо ценное движимое имущество, закрепленное за краевыми государственными учреждениями учредителем или приобретенное за счет средств субсидий, предоставленных из бюджетов бюджетной системы Российской Федерации |
объем исполненных обязательств по уплате налогов |
сумма налога, уплаченная по итогам налогового периода |
».
2. Департаменту информационной политики Приморского края обеспечить официальное опубликование настоящего постановления.
3. Положения пунктов 1.5.26, 2.5 Порядка, пункта 26 приложения к Порядку в редакции настоящего постановления применяются к правоотношениям, возникающим при составлении и исполнении краевого бюджета, начиная с бюджета на 2027 год и плановый период 2028 и 2029 годов.
Первый вице-губернатор Приморского края -
Председатель Правительства Приморского края В.Г. Щербина